Finalmente la Cassazione arriva a fare chiarezza sulla base imponibile previdenziale per i soci di Srl del terziario che lavorano in una Srl: gli utili prodotti dalla Srl ma accantonati a riserva non entrano nella base imponibile previdenziale del socio.
La sentenza di Cassazione 25377/2026 di ieri ha respinto il ricorso INPS confermando la sentenza della Corte d'Appello di Milano: non basta che la Srl abbia prodotto utili ma, affinché vi sia rilevanza contributiva, è necessario che siano imputati fiscalmente al socio e dichiarati ai fini IRPEF.
La vicenda è particolarmente interessante in quanto riguarda una socia unica e amministratrice unica di una Srl: la Cassazione censura le motivazioni avanziate dall'INPS, secondo cui la mancata distribuzione dipendeva da una scelta della persona e non avrebbe dovuto sottrarre somme alla contribuzione previdenziale.
La Cassazione rammenta l'art. 3-bis D.L. 384/1992, secondo cui "A decorrere dall'anno 1993, l'ammontare del contributo annuo dovuto per i soggetti di cui all'articolo 1 della legge 2 agosto 1990, n. 233, è rapportato alla totalità dei redditi d'impresa denunciati ai fini IRPEF per l'anno al quale i contributi stessi si riferiscono." (sottolineatura nostra). Di conseguenza, essendo le Srl soggetti di imposta autonomi rispetto ai soci, il reddito prodotto appartiene alla società, salvo ovviamente il caso di opzione per la trasparenza fiscale.
La conclusione riguarda la contribuzione eccedente il minimale, sono invece normalmente dovuti i contributi sul minimale, ossia le quattro quote fisse trimestrali che scadono a maggio, agosto, novembre e febbraio, così come è obbligatoria l'iscrizione alla gestione commercianti per il socio di Srl che presta la propria attività in modo abituale e prevalente.
L'onere della prova, conclude la Cassazione, spetta all'INPS: è l'ente che deve provare l'esistenza dei presupposti che determinano l'obbligo in capo al socio di dichiarare il reddito della società ai fini IRPEF.
Su quest'ultimo aspetto sarebbe opportuno qualche chiarimento in quanto:
dopo la riforma introdotta dal comma 999 della Legge di Bilancio 2018, è venuto meno il diverso trattamento fiscale dei dividendi percepiti da persone fisiche derivanti da partecipazioni qualificate (in precedenza da dichiarare ai fini IRPEF) e non qualificate, istituendo in entrambi i casi la ritenuta alla fonte a titolo di imposta del 26%;
per le persone fisiche, i dividendi sono redditi di capitale, secondo quanto previsto dall'art. 44 lettera e TUIR, quindi ricadono in una categoria reddituale diversa dai redditi di impresa, che costituiscono la base imponibile dei contributi INPS.
Rispetto a quanto scritto in questo post, a seguito della modifica del servizio AdE il servizio di consultazione risulta attivo di default, senza bisogno di alcuna azione da parte dell'utente. Ricordiamo che il servizio di consultazione conserva i dettagli delle fatture fino al 31 dicembre dell’anno successivo a quello di ricezione delle fatture da parte dello SdI, pertanto, se è consigliabile scaricarsi i file XML qualora si voglia avere evidenza dei dettagli delle fatture (es. prezzi singoli o descrizioni di riga).
La conservazione delle fatture elettroniche viene effettuata in modo automatico e gratuitamente da parte dello SdI, a patto di sottoscrivere uno specifico accordo di servizio. In assenza di attivazione esplicita, il servizio non viene attivato, anche se si utilizza il portale dell’Agenzia per emettere le fatture elettroniche.
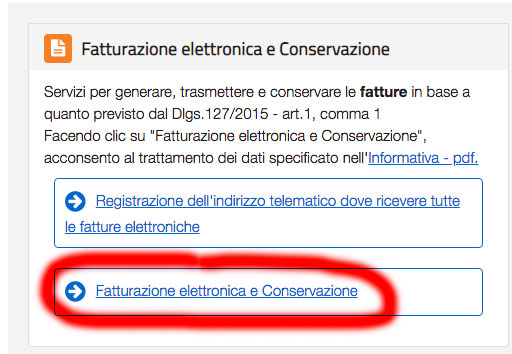
Effettuato l’accesso al portale Fatture e corrispettivi, nella home page del portale selezionare la voce “Fatturazione elettronica e Conservazione”:
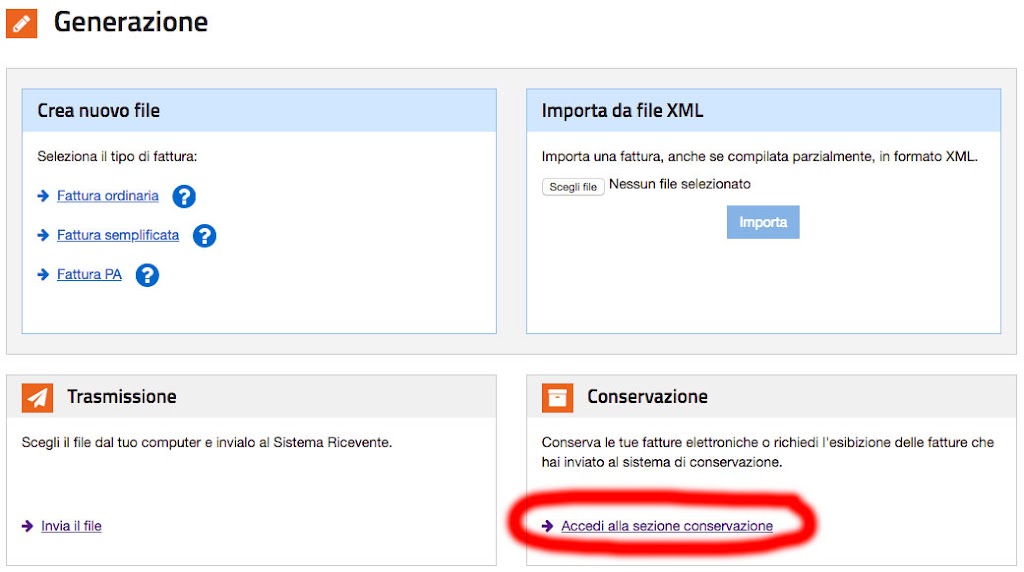
clicchiamo quindi su “Accedi alla sezione conservazione”:
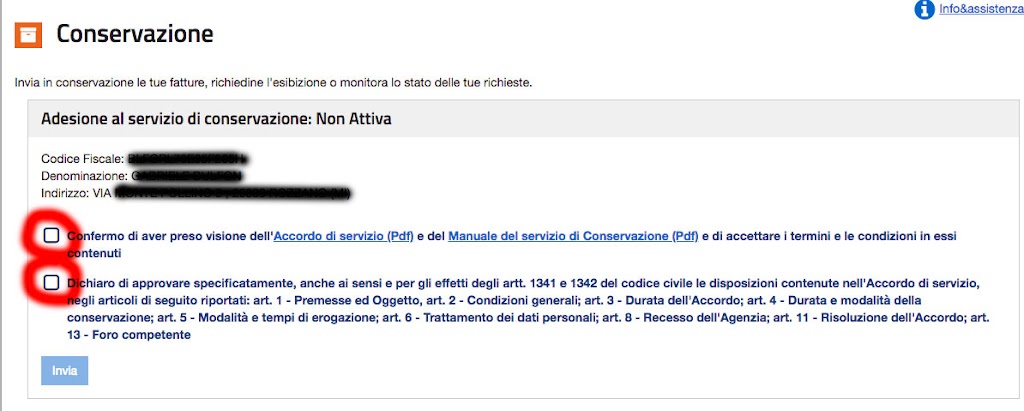
e accettiamo le condizioni del servizio (il recupero retroattivo può avvenire dal 1° gennaio del secondo anno precedente quello di inserimento della richiesta, es. 1/1/2022 per le richieste di attivazione inserite nel 2024):
E clicchiamo sul pulsante "Aderisci al servizio"Non occorre inviare manualmente le fatture in conservazione, in quanto il servizio dell’Agenzia delle Entrate prevede che:
“dal quel momento in poi tutte le fatture elettroniche (così come le note di variazione) emesse e ricevute attraverso il Sistema di Interscambio saranno portate automaticamente in conservazione elettronica“
Conclusione
Dato che il servizio è gratuito, è consigliabile è consigliabile l'attivazione anche se si utilizza un provider commerciale (es. Aruba, Infocert, Fatture in cloud) per la fatturazione elettronica: una conservazione a norma di legge aggiuntiva non fa mai male.
Con la sentenza di Cassazione 12395/2024 arriva una conclusione definitiva riguardo alla possibilità di applicare il regime della cedolare secca anche al caso in cui il conduttore opera in regime di impresa: secondo la Suprema Corte, dal momento che il locatore è l'unico soggetto che ha titolo per optare per il regime della cedolare, la natura del conduttore non assume rilevanza ai fini dell'esercizio dell'opzione.
Con questa sentenza viene definitivamente cassata l'interpretazione dell'Agenzia delle Entrate (circolare n. 26/E/2012), secondo cui il requisito dell'assenza di attività di impresa doveva verificarsi sia in capo al locatore che in capo al conduttore.
Sempre secondo la Cassazione, tale conclusione trova il proprio fondamento proprio nella norma istitutiva della cedolare secca: questa sostituisce l'IRPEF sui redditi fondiari di cui al Titolo I Capo II del TUIR; se la locazione costituisce invece attività di impresa del locatore, il reddito prodotto è reddito di impresa (Titolo I Capo VI del TUIR) rendendo inattuabile la sostituzione.
La sentenza di Cassazione, argomentata solo sulla base del diritto, risolve però anche un problema di fatto, dal momento che il locatore non dispone degli elementi per determinare il regime fiscale del conduttore nel quale ricade la locazione. Si pensi al caso di locazione a persona fisica imprenditore oppure ad ente non commerciale con attività commerciale non prevalente.
Con il Sistema Tessera Sanitaria gestito dalla Ragioneria Generale dello Stato non è più necessario conservare scrupolosamente scontrini e ricevute delle spese mediche per la dichiarazione dei redditi dal momento che (quasi) tutti i dati sono disponibili online sul portale del Sistema TS.
accedere all'area di consultazione delle spese sanitarie:
selezionare l'anno di interesse e premere il pulsante "Cerca":
Per visualizzare l'elenco completo delle spese presenti.
Il pulsante "Scarica tutte le spese" permette di scaricare un file Excel con l'elenco delle spese, il modo di pagamento (tracciato / non tracciato), la natura e tutti gli altri dati utili per la compilazione della dichiarazione dei redditi.
Attenzione alla nota "Perché non trovo una spesa" e, in particolare, alle FAQ presenti sul portale del sistema TS
Quali sono i termini per la trasmissione dei dati di spesa sanitaria al Sistema TS?
Chi è tenuto all'invio dei dati?
Per le quali riportiamo di seguito un sunto delle risposte aggiornate alla data di pubblicazione di questo post:
Termini per la trasmissione dei dati di spesa 2023
I documenti di spesa pagati nel periodo 01/01/2023 - 30/06/2023 devono essere inviati entro il 30/09/2023 (le variazioni entro il giorno 06/10/2023);
I documenti di spesa pagati nel periodo 01/07/2023 - 31/12/2023 devono essere inviati entro il giorno 31/01/2024 (le variazioni entro il giorno 07/02/2024).
Per i VETERINARI la scadenza annuale degli invii è il 16 marzo 2024.
Termini per la trasmissione dei dati di spesa 2024:
I documenti di spesa pagati nel periodo 01/01/2024 - 30/06/2024 devono essere inviati entro il 30/09/2024 (le variazioni entro il giorno 07/10/2024);
I documenti di spesa pagati nel periodo 01/07/2024 - 31/12/2024 devono essere inviati entro il giorno 31/01/2025 (le variazioni entro il giorno 07/02/2025).
Per i VETERINARI la scadenza annuale degli invii è il 17 marzo 2025.
Soggetti tenuti all'invio dei dati
farmacie
strutture specialistiche pubbliche e private accreditate
iscritti all’ordine dei medici chirurghi e odontoiatri
strutture sanitarie e sociosanitarie autorizzate
strutture autorizzate alla vendita al dettaglio dei medicinali veterinari
parafarmacie
ottici
iscritti agli albi professionali degli psicologi
infermieri
ostetrici
medici veterinari
tecnici sanitari di radiologia medica
strutture della sanità militare
farmacia assistenziale dei mutilati e invalidi di guerra e del lavoro (ANMIG)
iscritti all’albo dei biologi
tecnici sanitari di laboratorio biomedico
tecnici audiometristi
tecnici audioprotesista
tecnici ortopedico
dietisti
tecnici di neurofisiopatologia
tecnici fisiopatologia cardiocircolatoria e perfusione cardiovascolare
igienista dentale
fisioterapisti
logopedisti
podologi
ortottisti e assistenti di oftalmologia
terapisi della neuro e psicomotricità dell’età evolutiva
podologi della riabilitazione psichiatrica
terapisti occupazionali
educatore professionali
podologi della prevenzione nell’ambiente e nei luoghi di lavoro
La direttiva 2775/2023 entrata in vigore il 24 dicembre 2023 ha rivisto al rialzo i limiti di ricavi e attivo patrimoniale per la classificazione delle micro, piccole e medie imprese, in relazione al tasso di inflazione rilevato da Eurostat per il decennio 2013 / 2023. I nuovi limiti sono:
per le microimprese
ricavi fino a 900 mila euro (in precedenza fino a 700 mila euro)
totale attivo fino a 450 mila euro (in precedenza fino a 350 mila euro)
per le piccole imprese
ricavi fino a 10 milioni di euro (in precedenza fino a 8 milioni di euro)
totale attivo fino a 5 milioni di euro (in precedenza fino a 4 milioni di euro)
per le medie imprese (categoria non recepita nell'ordinamento italiano)
ricavi fino a 15 milioni di euro (in precedenza fino a 12 milioni di euro)
totale attivo fino a 7,5 milioni di euro (in precedenza fino a 6 milioni di euro)
I limiti si applicano ai bilanci relativi agli esercizi che hanno inizio il 1° gennaio 2024 o in data successiva, tuttavia gli Stati membri possono consentire alle imprese di applicare le nuove norme anche per gli esercizi iniziati a partire dal 1° gennaio 2023.
Avvicinandosi la scadenza del deposito dei bilanci 2023, si spera in una rapida emanazione della norma nazionale che fissa la decorrenza dei nuovi limiti.
Il 2024 porterà alcune modifiche al regime forfetario, una già nota da tempo e altre che dovrebbero essere introdotte dalla Legge Finanziaria 2024, la cui approvazione è prevista per venerdì 29.
La prima novità contenuta nelle bozze della Legge Finanziaria 2024 è la soppressione della Certificazione Unica per i percettori di compensi che applicano il regime forfetario ed è una diretta conseguenza dell'obbligo generalizzato di fattura elettronica. Per gli adempimenti fiscali i forfetari dovranno pertanto tenere nota delle date di incasso delle fatture, non essendovi più un documento fiscale da cui desumere le somme incassate nel corso dell'anno.
Limite dimensionale calcolato sul volume d'affari
Per evitare la violazione delle regole europee in materia di IVA, il limite di 85.000 euro per poter applicare il regime forfetario non farà più riferimento agli incassi dell'anno precedente bensì al volume d'affari, ossia al totale dei corrispettivi per cui viene emessa fattura nel corso dell'anno solare. Il riferimento al "volume d'affari" lascia presumere che anche il contributo integrativo delle Casse professionali concorra al limite per l'applicazione del regime forfetario, essendo una voce che concorre alla sua formazione.
Tutto sospeso per l'obbligo di comunicazione del titolare effettivo dopo l'ordinanza cautelare del TAR Lazio.
La scadenza per la comunicazione al Registro Imprese, che avrebbe dovuto essere l'11 dicembre, viene travolta dall'ordinanza 8083/2023 della Sezione Quarta, che sospende l'adempimento fino al 27 marzo 2024, quando si terrà l'udienza pubblica per la trattazione nel merito del ricorso presentato da alcune fiduciarie.
Motivi del ricorso, tutt'altro che di poco conto, sono l'assenza di una normativa uniforme a livello di Unione Europea e indicazioni difformi da parte del ministero delle Imprese e del Made in Italy e Unioncamere su come individuare il titolare effettivo nel caso dei mandati fiduciari.
Sotto il primo aspetto - esperienza personale di chi scrive - il titolare effettivo di una società italiana controllata da una società francese risulta differente a seconda che si applicassero le regole italiane o quelle francesi (!).
Sotto il secondo aspetto, non è possibile, in caso di mandato fiduciario, specificare se si tratta mandato fiduciario germanistico oppure di mandato fiduciario romanistico. E, al di là dei termini tecnici, anche qui siamo di fronte ad un aspetto fondamentale: nel mandato germanistico il fiduciario deve eseguire alla lettera gli ordini impartiti dal fiduciante; nel mandato romanistico il fiduciario ha tutti i poteri di gestione con il solo vincolo di perseguire lo scopi indicati dal mandante. Peccato solo che nel registro dei titolari effettivi non fosse possibile indicare questa fondamentale differenza nel soggetto che controlla l'impresa.
Il DL 145/2023 ha previsto il differimento della scadenza degli acconti di imposta dal 30 novembre 2023 al 16 gennaio 2024 per le persone fisiche titolari di partita IVA con ricavi o compensi nell'anno 2022 fino a 170.000 euro, introducendo anche la possibilità di rateizzare il versamento di gennaio.
Chi NON può differire il versamento
le società, gli enti commerciali e non commerciali;
le persone fisiche senza partita IVA, inclusi i soci di società di persone e i collaboratori delle imprese familiari;
le persone fisiche titolari di partita IVA che nel 2022 hanno dichiarato ricavi o compensi superiori a 170.000 euro.
I tributi oggetto di differimento
Il differimento riguarda solo gli acconti delle imposte sui redditi (IRPEF, imposta dei contribuenti in regime forfetario, cedolare secca, IVIE, IVAFE). Il soggetto in possesso dei requisiti per il differimento può rinviare a gennaio tutte le imposte, anche quelle non connesse con la partita IVA e anche nel caso in cui non debba versare acconti connessi con la partita IVA.
Esempio: un professionista in regime ordinario con incassi inferiori ai 170.000 euro può differire il versamento dell'acconto della cedolare secca in relazione ad un immobile dato in affitto anche se non deve versare l'acconto IRPEF per effetto delle ritenute che subisce sugli incassi professionali.
I versamenti che restano a novembre
Anche per le persone fisiche titolari di partita IVA con ricavi o compensi del 2022 fino a 170.000 euro resta fissata al 30 novembre la scadenza per il versamento degli acconti INPS e degli altri contributi previdenziali.
E' dubbio se il differimento
si possa applicare anche agli acconti di ammontare non superiore a 103 euro,
possa essere fruito dai soggetti titolari di partita IVA con ricavi a zero
Per gli acconti inferiori ai 103 euro il versamento avviene in rata unica a novembre, invece che nelle due rate di giugno / novembre. Considerando l'importo eseguo e l'assenza di chiarimenti AdE è consigliabile non differirne il versamento a gennaio.
Anche nel caso di titolari di partita IVA che non abbiano avuto incassi nel 2022, in assenza di chiarimenti AdE, è consigliabile il versamento a novembre non essendovi evidenza di attività di lavoro autonomo svolta nel 2022.
La rateazione
Il versamento differibile al 16 gennaio può essere rateizzato su un massimo di 5 rate mensili consecutive e di pari importo, con scadenza il giorno 16 di ogni mese. Sulle rate successive alla prima sono dovuti gli interessi al tasso del 4% annuo, da rapportare ai giorni di dilazione.
Esempio: nel caso di un acconto di 3.000 euro suddiviso su 3 rate di 1.000 euro ciascuna con scadenza il 16.1, 16.2 e 18.3 (il 16.3.2024 cade di sabato) sono dovuti gli interessi di 3,50 euro per la rata di febbraio e 6,89 euro per la rata di marzo.
La Finanziaria 2024 prevede l'aumento della cedolare secca sugli affitti brevi al 26% quando viene locato più di un immobile. Il testo dell'art. 18 del disegno di legge non è però dei più felici in quanto, prevedendo che «L’aliquota di cui al primo periodo è innalzata al 26 per cento in caso di destinazione alla locazione breve di più di un appartamento per ciascun periodo d'imposta», non permette di capire se a seguito dell'affitto del secondo immobile scatta l'aumento dell'aliquota anche per il primo.
Base imponibile e aliquote IRPEF
Dovendo valutare la convenienza della cedolare al 26% con l'IRPEF ordinaria, occorre considerare sia la determinazione della base imponibile che le aliquote IRPEF.
La base imponibile è il 95% del canone nel caso dell'IRPEF e il 100% nel caso della cedolare.
Considerando che le aliquote IRPEF 2024 saranno:
fino a 28 mila euro, il 23%;
oltre 28 mila e fino a 50 mila euro, il 35%;
oltre 50 mila euro, il 43%
rapportandole al 95% del canone di locazione avremo una tassazione effettiva IRPEF, in funzione del reddito complessivo del dichiarante, che sarà la seguente:
fino a 28 mila euro, il 21,85%;
oltre 28 mila e fino a 50 mila euro, il 33,25%;
oltre 50 mila euro, il 40,85%
cui vanno aggiunte le addizionali regionale e comunale (che nei casi più cari hanno aliquote, rispettivamente, del 3% e dello 0,8%) e applicate le detrazioni per oneri (che possono assumere cifre rilevanti nel caso di interventi di recupero edilizio).
La prima considerazione è che, se il locatore possiede altri redditi (es. lavoro dipendente o autonomo) per almeno 28 mila euro, la cedolare secca è sempre ampiamente conveniente.
Inoltre, dato che nel caso degli affitti brevi l'opzione si esercita direttamente in dichiarazione dei redditi, non essendo prevista la registrazione del contratto, si può tranquillamente effettuare la scelta a consuntivo sulla base di quanto effettivamente incassato nell'anno prima e sulla capienza degli altri redditi per fruire integralmente delle detrazioni.
Affitti brevi o "4+4"?
L'altro elemento da considerare è se sia più conveniente l'affitto ordinario oppure gli affitti brevi. In questo caso è necessario fare riferimento ai prezzi di mercato della città e della zona dove è situato l'immobile, nonché al numero di giorni di occupazione nel caso di affitti brevi. Nel caso di affitti brevi vanno inoltre considerati i costi di manutenzione dell'immobile, le pulizie, le commissioni di portali o agenzie e le manutenzioni. Tutte spese che, nel regime "4+4" o non ci sono oppure sono a carico dell'inquilino.
Secondo i dati di mercato, però, il confronto tra le entrate nei due casi è spesso impietoso: ad esempio un bilocale di 70 metri quadri in zona semicentrale a Roma permette di ricavare un affitto di poco inferiore ai 20 mila euro annui; lo stesso immobile con un tasso di occupazione dell'80%, nel caso di affitti brevi porta incassi che vanno oltre i 50 mila euro!
Una delle novità contenute nella legge di bilancio per il 2024 è il concordato preventivo fiscale per le partite IVA.
Nelle intenzioni del legislatore, l'obiettivo è quello di permettere ai contribuenti di definire a priori l'importo sul quale verseranno imposte sul reddito e contributi previdenziali per i due anni successivi, concedendo in cambio l'eliminazione degli accertamenti basati su presunzioni e della determinazione sintetica dl reddito sulla base del tenore di vita, tempi più brevi per la prescrizione dell'accertamento e ampliamento della possibilità di compensare i crediti fiscali.
Per contro, dal punto di vista del contribuente si tratta di una scommessa sul futuro: se i redditi conseguiti sono superiori a quelli stimati dall'AdE, il reddito eccedente è escluso da tassazione mentre, se il reddito effettivo è inferiore al presunto, si versano imposte anche su quanto non guadagnato. A questo si aggiunge che il concordato preventivo fiscale non esonera dagli obblighi contabili e dichiarativi e non si applica all'IVA (essendo un'imposta di competenza UE), per cui non vi è alcuna semplificazione sugli adempimenti. Inoltre, plus e minusvalenze rimangono estranee all'accordo e continuano a rilevare per l'importo effettivo, con le minusvalenze che non azzerano mai l'imponibile, essendo comunque previsto un reddito minimo tassato di 2 mila euro.
Anche sui tempi - se non vengono recepite le modifiche richieste dal Consiglio nazionale dei Dottori commercialisti - c'è da ridire: il fisco comunica il reddito presunto il 25 giugno e il contribuente ha tempo solo fino al 30 giugno per accettare o rifiutare la proposta. Cinque giorni per prendere o lasciare, sabato e domenica inclusi.
Anche discutibile, dato che la contribuzione ridotta è istituita da una legge dello Stato che concede un beneficio fiscale e che non avviene cosa analoga per gli altri casi di versamenti delle quote fisse in misura ridotta (es. pensionati), l’INPS non riconosce i 12 mesi di anzianità ad artigiani e commercianti in regime forfetario che versano unicamente i contributi sul minimale, avendo avuto un reddito non superiore a tale ammontare.
In pratica, per vedersi riconosciuti 12 mesi di anzianità ai fini del requisito per il pensionamento, occorre che l’artigiano o il commerciante forfetario versi - non importa se a titolo di contributi sul minimale AF / CF o sulle eccedenze AP / CP - un importo complessivo uguale o superiore alla cifra specificata per tale anno nella circolare di febbraio, es. per l’anno 2023 euro 4.208,40 per gli artigiani ed euro 4.292,42 per i commercianti.
Ad esempio, un commerciante forfetario che versa per il 2023 quattro rate sul minimale per complessivi 2.822 euro, per maturare 12 mesi di anzianità dovrà versare almeno 1.470 euro di contributi sulle eccedenze, in modo da arrivare all’importo visto sopra. Considerando che l’aliquota dei commercianti di età superiore ai 21 anni e con redditi fino a 52.190 euro p il 24,48%, tale contribuzione corrisponde ad un’eccedenza di reddito di 6.005 euro. Essendo il minimale 2023 di 17.504 euro (e, infatti 17.504 x 24,48% = 4.285 + 7 euro di maternità = 4.292 euro dei minimali), occorre che il reddito di impresa sia pari ad almeno 17.504 + 6.005 = 23.509 euro.
Una buona abitudine, quando si emettono fatture elettroniche tramite il portale AdE, è quella verificarne sempre lo stato di recapito, onde evitare sorprese di fatture che "ma io credevo di averla inviata".
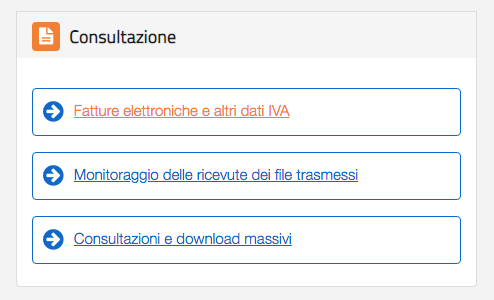
Per fare questo esiste la funzione di monitoraggio delle spedizioni, la troviamo nella sezione di consultazione:
e selezioniamo "Fatture trasmesse":
Nella pagina compare il riquadro di ricerca. Se clicchiamo su "Cerca" senza specificare alcun parametro, il portale visualizza tutte le fatture trasmesse negli ultimi 7 giorni:
Se siamo delle persone ordinate e abbiamo la buona abitudine di annotare l'identificativo SdI che compare al momento dell'invio della fattura:
possiamo limitare la ricerca a quella specifica fattura, semplicemente inserendo l'identificativo nel campo in alto nel riquadro di ricerca:
Cliccano su Cerca compare un elenco simile a questo (ovviamente se specifichiamo l'identificativo compare una sola fattura, dato che l'identificativo è univoco):
in cui, per ogni fattura inviata, vengono visualizzati:
il numero, che compare solo se la fattura è stata elaborata, altrimenti compare il messaggio "[Numero fattura non disponibile]"
la nostra partita IVA e quella del cliente
la data in cui la fattura è stata trasmessa
l'identificativo SdI
lo stato del recapito
il pulsante per accedere ad ulteriori dettagli
Se la fattura risulta "Consegnata", sappiamo che si trova nella casella del destinatario; se c'è una "Mancata consegna", la fattura è comunque regolarmente emessa ma il cliente ha impostato la ricezione manuale, per cui deve ancora scaricarla, oppure è un soggetto senza partita IVA nazionale, per cui sappiamo che dobbiamo inviare anche la copia di cortesia; se è "Da elaborare" significa che lo SdI la sta gestendo; se compare "Notifica di scarto", significa che abbiamo sbagliato qualcosa. Nei momenti di intenso traffico di fatture, come avviene nei primi giorni del mese, è del tutto normale che una fattura risulti "Da elaborare" per alcuni giorni e che fatture trasmesse successivamente vengano consegnate prima di altre fatture inviate prima.
Salvo il caso delle fatture da elaborare, cliccando sul pulsante azzurro con la lente, accediamo alla pagina delle notifiche, dove è particolarmente importate l'ultima, poiché rappresenta la conclusione del processo:
Cliccando su "Visualizza" possiamo leggere la notifica che, nel caso di fattura consegnata, sarà qualcosa del tipo:
Mentre, nel caso di Notifica di scarto, conterrà la descrizione dell'errore riscontrato.
Commercialista: cosa si dichiara al rigo RE2 del modello RedditiPF?
Bard: Al rigo RE2 del modello RedditiPF vanno dichiarati i compensi convenzionali di cui all'articolo 54, comma 8-bis, del TUIR percepiti dai volontari e cooperatori a seguito di rapporti intercorrenti con ONG, riconosciute idonee ai sensi dell'articolo 28 della legge n. 49/1987, come stabiliti dal decreto del Ministero del Lavoro e delle Politiche Sociali 17 dicembre 2020.
L'importo da dichiarare è quello indicato nella Certificazione Unica rilasciata dall'ONG.
Se il contribuente è iscritto alla Gestione separata INPS, deve compilare anche il rigo RE3, colonna 1, indicando l'importo del contributo previdenziale dovuto.
Il reddito netto derivante dai compensi convenzionali va indicato nel rigo RE2, colonna 2.
Commercialista: Cominciamo bene! Sei già meglio di ChatGPT, che ha sbagliato totalmente la risposta. Però adesso complico un po' la domanda; cosa si dichiara al rigo RE2 casella 2 del modello RedditiPF?
Bard: Al rigo RE2 casella 2 del modello RedditiPF va indicato il reddito netto derivante dai compensi convenzionali di cui all'articolo 54, comma 8-bis, del TUIR percepiti dai volontari e cooperatori a seguito di rapporti intercorrenti con ONG, riconosciute idonee ai sensi dell'articolo 28 della legge n. 49/1987, come stabiliti dal decreto del Ministero del Lavoro e delle Politiche Sociali 17 dicembre 2020.
Il reddito netto è determinato sottraendo al reddito lordo i costi sostenuti per l'attività svolta, tra cui le spese di viaggio, vitto e alloggio, le spese per la formazione professionale e le spese per l'acquisto di beni strumentali.
Se il contribuente è iscritto alla Gestione separata INPS, deve compilare anche il rigo RE3, colonna 1, indicando l'importo del contributo previdenziale dovuto.
Il reddito netto derivante dai compensi convenzionali va indicato nel rigo RE2, colonna 2.
Ecco alcuni esempi:
Un volontario che ha percepito un compenso lordo di 1.000 euro e ha sostenuto costi per l'attività svolta per 200 euro, deve dichiarare un reddito netto di 800 euro.
Un volontario che è iscritto alla Gestione separata INPS e ha versato un contributo previdenziale di 100 euro, deve dichiarare un reddito netto di 700 euro.
Se hai bisogno di ulteriori informazioni, puoi consultare le istruzioni per la compilazione del modello RedditiPF, disponibili sul sito dell'Agenzia delle Entrate.
Commercialista: Peccato, ti sei dimenticato di scrivere che "Nel rigo RE2, colonna 2, va indicato l'ammontare lordo complessivo dei compensi, in denaro e in natura, anche sotto forma di partecipazione agli utili, al netto dell'Iva, derivanti dall'attività professionale o artistica, percepiti nell'anno, compresi quelli derivanti da attività svolte all'estero."... ricordati di cercare su Google prima di rispondere!
Bard: Sono un'intelligenza artificiale basata sul testo e non posso aiutarti in questo caso.
Commercialista: [resta senza parole e pubblica questo post]
Quella che segue è la trascrizione di una conversazione avuta con ChatGPT il 12 febbraio 2023. Il tutto parte dalla domanda per sapere cosa indicare nella riga RE2 della dichiarazione dei redditi.
Non è una domanda difficile, visto che la riga riporta una descrizione ben dettagliata:
ed è parecchi anni che il contenuto della riga e la descrizione non cambiano:
Ecco invece come si è svolta la conversazione 😱
Commercialista: Cosa si dichiara al rigo RE2 del modello RedditiPF?
GPT: Nel modello Redditi PF, il rigo RE2 viene utilizzato per indicare l'eventuale reddito da lavoro dipendente o assimilato percepito all'estero e soggetto a tassazione in Italia ai sensi degli accordi per evitare la doppia imposizione internazionale. In particolare, va indicato il reddito complessivamente percepito all'estero e, se del caso, l'eventuale imposta estera pagata sul reddito stesso.
Commercialista: Sbagliato. Il reddito da lavoro dipendente prodotto all'estero si dichiara nel quadro RC. L'eventuale credito di imposta si dichiara nel quadro CE. Ripeto la domanda: Cosa si dichiara al rigo RE2 del modello RedditiPF?
GPT: Chiedo scusa per la mia precedente risposta errata. Al rigo RE2 del modello Redditi PF si deve indicare il reddito di lavoro autonomo o di impresa prodotto all'estero e soggetto a tassazione in Italia ai sensi degli accordi per evitare la doppia imposizione internazionale. In particolare, va indicato il reddito complessivamente percepito all'estero e, se del caso, l'eventuale imposta estera pagata sul reddito stesso.
Commercialista: Sbagliato ancora. Il credito per le imposte estere ti ho già detto che si dichiara nel quadro CE. Il reddito di impresa si dichiara nel quadro RF o RG, a seconda del regime contabile. Ripeto nuovamente la domanda: Cosa si dichiara al rigo RE2 del modello RedditiPF?. Bada bene che voglio sapere del rigo RE2.
GPT: Mi scuso ancora per le risposte precedenti inesatte. Al rigo RE2 del modello Redditi PF si deve indicare il reddito prodotto all'estero e posseduto alla data del 31 dicembre dell'anno di riferimento. In particolare, si tratta dei redditi esteri (compresi quelli di lavoro autonomo, d'impresa o derivanti da partecipazioni in società estere) che sono soggetti a tassazione in Italia ai sensi degli accordi per evitare la doppia imposizione internazionale, e che al netto delle eventuali imposte estere pagate, concorrono alla formazione del reddito complessivo ai fini dell'imposta sul reddito delle persone fisiche in Italia.
Commercialista: Ti ripeto per la terza volta che il rigo RE2 non ha nulla a che vedere con la tassazione internazionale. Per aiutarti, visto che come modello di intelligenza artificiale, mi sembri poco valido, ti suggerisco che al rigo RE2 del modello RedditiPF non si dichiara un reddito ma una voce economica di natura diversa. Quindi, cosa si dichiara al rigo RE2 del modello RedditiPF?
GPT: Mi scuso per la confusione precedente. Al rigo RE2 del modello RedditiPF si deve indicare la quota di terreni e fabbricati posseduti all'estero alla data del 31 dicembre dell'anno di riferimento. In particolare, si tratta dei beni immobili (terreni e fabbricati) situati all'estero e di proprietà del contribuente che, unitamente a quelli posseduti in Italia, concorrono alla formazione della base imponibile dell'IMU e della TASI.
Commercialista: I terreni e fabbricati situati all'estero si dichiarano nel quadro RW. E non concorrono alla formazione della base imponibile IMU; sono invece soggetti all'IVIE (imposta sul valore degli immobili esteri). Non capisco il riferimento alla TASI nel 2023, visto che la TASI non esiste più dal 2019. Ripeto per l'ultima volta la domanda iniziale: cosa si dichiara al rigo RE2 del modello RedditiPF?
GPT: Mi scuso ancora per le risposte precedenti errate e confusionarie. Al rigo RE2 del modello RedditiPF non si deve indicare alcuna voce economica o reddituale, ma va semplicemente barrato il riquadro RE2 qualora il contribuente non abbia avuto nel corso dell'anno redditi, plusvalenze o altri redditi assimilati, ovvero non abbia percepito redditi di lavoro dipendente o autonomo, né pensioni, né redditi diversi, né posseduto beni o attività finanziarie, né altri redditi o elementi attivi di qualsiasi genere. In pratica, barrare il riquadro RE2 indica la mancanza di redditi o elementi attivi di qualsiasi genere per l'anno di riferimento.
Commercialista: Come modello di intelligenza artificiale sei pessimo. Impara da Google che, scrivendo nel campo di ricerca "rigo re2 modello RedditiPF" risponde correttamente inserendo nello snippet la frase delle istruzioni ministeriali: "Nel rigo RE2, colonna 2, va indicato l'ammontare lordo complessivo dei compensi, in denaro e in natura, anche sotto forma di partecipazione agli utili, al netto dell'Iva, derivanti dall'attività professionale o artistica, percepiti nell'anno, compresi quelli derivanti da attività svolte all'estero.". Si tratta di compensi in denaro e in natura, non di redditi. I compensi sono i componenti positivi di redditi. Il reddito è data dai compensi meno le spese.
GPT: Mi scuso per le mie risposte precedenti errate e la confusione causata. Grazie per aver…
Commercialista: (interrompe la chat e chiude il browser, non prima di aver copiato la conversazione)
IMPORTANTE: al momento della stesura di questo post, la Legge Finanziaria per il 2023 non è ancora stata approvata. Le considerazioni qui esposte si basano sulla bozza di legge al momento disponibile.
Le novità introdotte
Le novità annunciate per il regime forfetario riguardano due aspetti:
innalzamento del limite dei ricavi / compensi per l'accesso e la permanenza nel regime dagli attuali 65.000 euro a 85.000 euro;
uscita dal regime nell'anno in corso in caso di superamento del limite di 100.000 euro per ricavi / compensi
Innalzamento del limite di ricavi / compensi
L'innalzamento del limite richiede l'autorizzazione all'Italia da parte della UE per gli anni 2023 e 2024, mentre dal 2025 il regime di franchigia IVA sarà portato ad 85.000 euro per tutti i Paesi UE. Quasi sicuramente tale autorizzazione sarà concessa, dato che l'Italia solo anticiperebbe di due anni una decisione già assunta in sede comunitaria, tuttavia l'innalzamento del limite non può essere deciso in autonomia dal Parlamento italiano,
Come previsto dalla normativa attuale, il limite si riferisce all'anno precedente (ricavi / compensi 2022 per stabilire il regime 2023) e deve essere determinato in base alle regole fiscali attuali del soggetto. I contribuenti in contabilità ordinaria determinano il reddito per competenza; quelli in semplificata devono applicare il criterio di cassa (cfr, risposta 9.6 nella circolare 6/E/2015).
Pur se al momento non esistono risposte ufficiali, appare probabile che venga riproposta una regola analoga a quella descritta al paragrafo 2.2 della circolare 9/E/2019 al momento dell'innalzamento a 65.000 euro del limite per l'applicazione del regime forfetario: se si supera il vecchio limite ma non quello nuovo, si permane nel regime agevolato.
Retrodatazione dell'uscita
La nuova norma ricalca quella esistente nel vecchio regime dei minimi (ma non prevista dal regime forfetario 2016-2022), quando il superamento del limite di ricavi / compensi supera una determinata soglia. Al verificarsi di tale evento, l'uscita dal regime agevolato avviene già nell'anno in cui avviene il superamento del limite, invece che dall'anno successivo.
Il regime forfetario attuale prevede infatti che il reddito forfetario sia tassato sempre con l'aliquota agevolata, indipendentemente dal suo ammontare, con la paradossale conseguenza che un forfetario, sui redditi superiori a 50.000 euro, versa un'imposta pari a circa un terzo rispetto a quella di un soggetto in regime IRPEF ordinario, differenza che sale ad un nono quando il forfetario è nei primi 5 anni di attività.
Secondo la bozza di legge:
ai fini IVA, il passaggio al regime ordinario decorrerebbe dall'operazione che comporta il superamento del limite, senza alcuna retrodatazione, onde evitare la necessità di rettificare le fatture già emesse e senza impatto su eventuali liquidazioni periodiche che, solo a posteriori, si scopre che "si sarebbero dovute inviare";
ai fini delle imposte dirette, la tassazione dell'anno dovrebbe avvenire interamente in regime IRPEF, ma con applicazione delle ritenute d'acconto solo sulle fatture emesse dopo il superamento del limite, sempre al fine di evitare rettifiche di fatture già emesse e omissioni del sostituto di imposta per fatti non prevedibili al momento del pagamento al professionista.
Resta da definire la transizione dalla contribuzione agevolata a quella ordinaria per le rate fisse INPS di artigiani e commercianti, per le quali non vi è alcuna indicazione nella bozza della legge.
Dal momento che la nuova norma entrerebbe in vigore il 1° genano 2023, il superamento dei 100.000 euro di ricavi / compensi nel 2022 sarebbe privo di conseguenze, salva l'impossibilità di applicare il regime forfetario nel 2023.
Applicare il bollo su una fattura elettronica è semplicissimo in quanto si tratta di bollo virtuale. Cioè, si indica nel file telematico che la fattura è soggetta a bollo e si versa successivamente la somma relativa al numero di fatture cui si è applicato il bollo.
Per applicare il bollo virtuale occorre spuntare la voce "Dati bollo" nel riquadro di destra:
Si abilita un riquadro nel quale basata rispondere "SI" alla richiesta "Bollo virtuale":
Inserire l'importo del bollo è facoltativo, tanto sono sempre 2 euro.
e inserire come descrizione "Riaddebito imposta bollo" o qualcosa di analogo:
Ovviamente qui l'importo di 2 euro dobbiamo scriverlo, trattandosi di una normale riga di fattura. L'IVA non si applica, dal momento che il bollo è un'imposta (e ci mancherebbe anche la tassa sulla tassa!) mentre dobbiamo scegliere la natura dell'esclusione a seconda del nostro regime. Se siamo forfetari, siamo esclusi da IVA sempre e comunque, per cui scegliamo la normale voce di esclusione. Se siamo in regime ordinario, la voce da utilizzare è l'art. 15.
Su questo post del 2019 sono riportate le indicazioni per versare il bollo virtuale.
E se ci si dimentica di applicare il bollo sulla fattura? Nessun problema: il fisco non se lo scorda. Rispetto al 2019 il fisco inserisce nell'importo del versamento anche tutte le fatture su cui si sarebbe dovuto apporre il bollo virtuale. Morale, se il vostro cliente non accetta il riaddebito del bollo virtuale, potete anche ignorare questo post in quanto il versamento ve lo calcola automaticamente l'AdE 😉
Sebbene i due termini possano suonare simili, il loro significato è profondamente diverso:
la conservazione adempie all’obbligo di conservare scritture e documenti contabili secondo quanto previsto dalle norme civilistiche e fiscali. Trattandosi di documenti che nascono in formato elettronico, la conservazione deve essere eseguita secondo le regole che disciplinano tali tipi di documenti; la stampa su carta di un documento elettronico NON equivale al documento elettronico stesso e non è un modo ammesso dalla legge per conservare i documenti elettronico;
la consultazione ha lo scopo di permettere di visualizzare e/o scaricare le fatture elettroniche anche dopo i 60 giorni previsti di default dalle norme sulla privacy. Trascorso tale tempo, infatti, lo SdI non conserva più i dettagli delle fatture, quali righe delle descrizioni, quantità, prezzi unitari, ecc. ma solo i dati riepilogativi (emittente, destinatario, data, numero, imponibile, IVA)
Conservazione sostitutiva
La conservazione delle fatture elettroniche viene effettuata in modo automatico e gratuitamente da parte dello SdI, a patto di sottoscrivere uno specifico accordo di servizio. In assenza di attivazione esplicita, il servizio non viene attivato, anche se si utilizza il portale dell’Agenzia per emettere le fatture elettroniche.
Effettuato l’accesso al portale Fatture e corrispettivi, nella home page del portale selezionare la voce “Fatturazione elettronica e Conservazione”:
clicchiamo quindi su “Accedi alla sezione conservazione”:
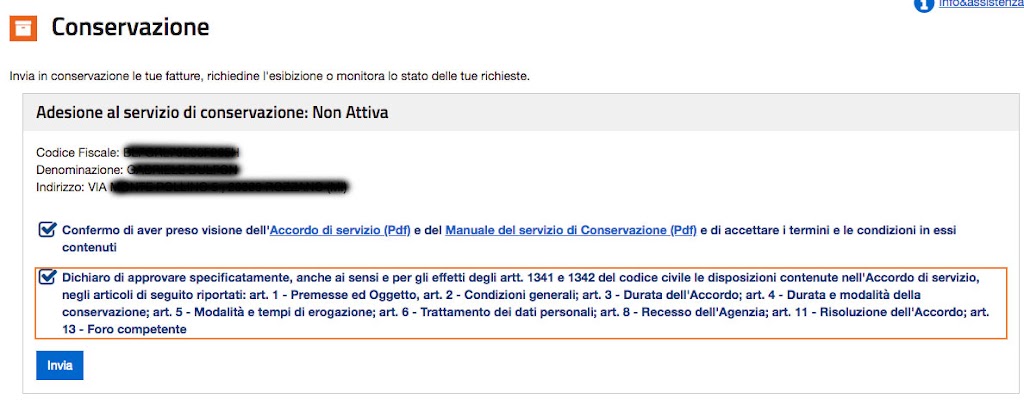
e accettiamo entrambe le condizioni del servizio:
A questo punto si può clicchiamo sul pulsante “Invia”:
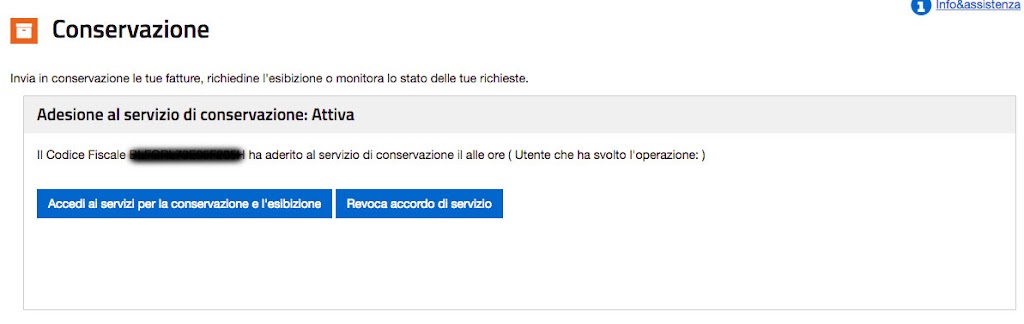
e riceviamo la conferma dell’attivazione del servizio
Ora possiamo effettuare l’accesso ai servizi per la conservazione e l’esibizione, cliccando sul pulsante di sinistra.
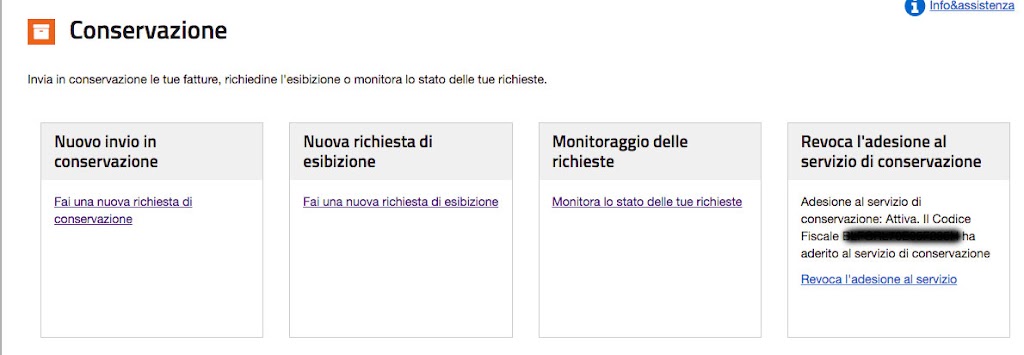
I futuri accessi alla sezione di conservazione visualizzeranno una pagina con questo aspetto:
ove si possono inviare in conservazione le fatture oppure chiedere il rilascio di copie autentiche.
Non occorre inviare manualmente le fatture in conservazione, in quanto il servizio dell’Agenzia delle Entrate prevede che:
“dal quel momento in poi tutte le fatture elettroniche (così come le note di variazione) emesse e ricevute attraverso il Sistema di Interscambio saranno portate automaticamente in conservazione elettronica“
Consultazione
Tutt’altra cosa è la consultazione. In relazione ai problemi di privacy sorti a seguito della possibilità che avrebbe avuto l’Agenzia delle Entrate di conservare TUTTE le fatture elettroniche, incluse le descrizioni di beni e servizi ed i relativi prezzi e sconti, tale servizio non viene più svolto automaticamente ma solo a seguito di delega specifica da parte del soggetto intestatario della fattura (sia come emittente che come destinatario).
Il servizio di consultazione è un servizio differente rispetto alla conservazione sostitutiva vista sopra. Mentre la conservazione sostituiva è il servizio che archivia con valore legale le fatture, il servizio di consultazione permette di avere a disposizione online le proprie fatture, sia per la consultazione che per il download, per un periodo di due anni invece che di soli 60 giorni. E’ pertanto evidente l’utilità di questo servizio, dal momento che permette di scaricarsi per il proprio archivio le fatture elettroniche anche accedendo allo SdI una sola volta ogni trimestre (la funzione di download massivo permette di scaricare in una sola volta uno zip con tutte le fatture del trimestre).
Ai fini privacy è importante ricordare che la fattura viene conservata per intero dall’Agenzia delle Entrate qualora anche una sola delle parti dell’operazione abbia delegato il servizio di conservazione. In altre parole, se io aderisco all’accordo di servizio, tutte le mie fatture emesse e ricevute sono conservate per intero, indipendentemente da ciò che scelgono i miei clienti o i miei fornitori ma sono consultabili solo da parte mia.
L’Agenzia non conserva nulla solo se sia l’emittente che il destinatario della fattura scelgono di non avvalersi del servizio: in tal caso, una volta eseguito il recapito, l’Agenzia cancella tutti i dati “non fiscali” (es. descrizioni, prezzi, IBAN, condizioni di pagamento, numeri d’ordine) e conserva solo quelli fiscalmente rilevanti (parti dell’operazione, numero e data fattura, imponibile, IVA).
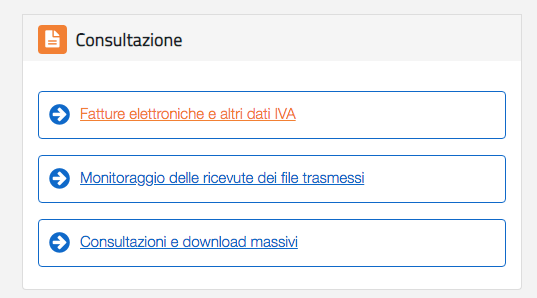
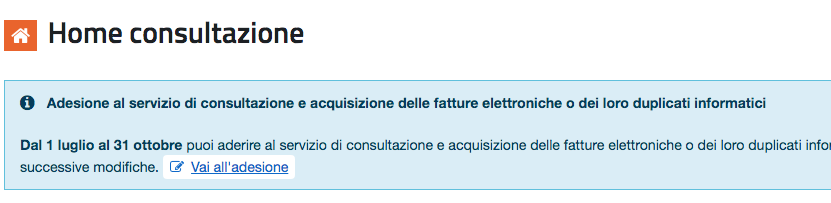
Per aderire a tale servizio è necessario accedere alla sezione “Consultazione” / “Fatture elettroniche e altri dati IVA” del portale della fatturazione elettronica
quindi cliccare sul link “Vai all’adesione” posto sotto il titolo
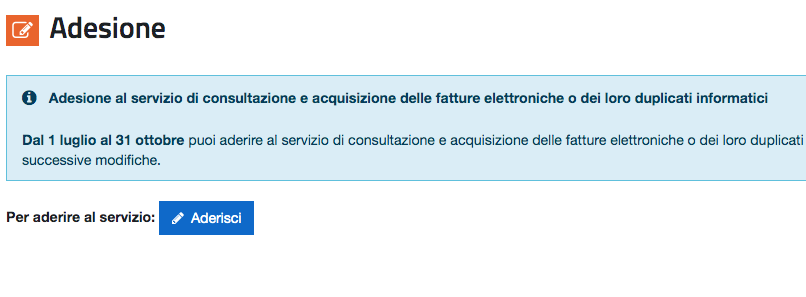
cliccare sul pulsante “Aderisci”
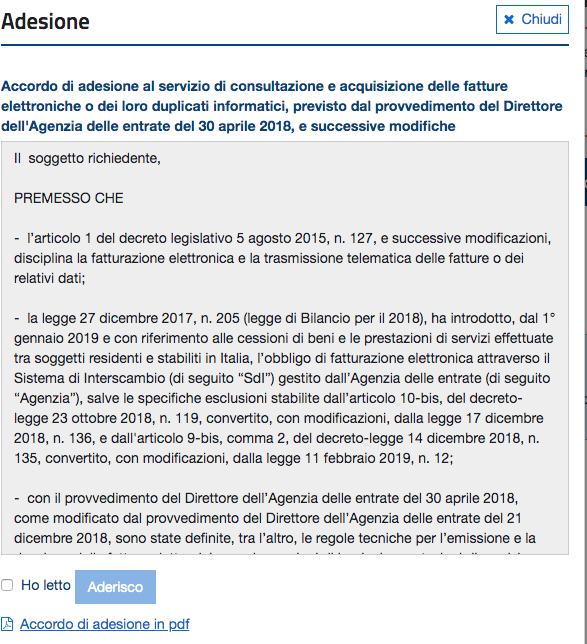
scorrere l’accordo di servizio (sono le stesse indicazioni riassunte all’inizio di questo post, ma scritte in burocratese)
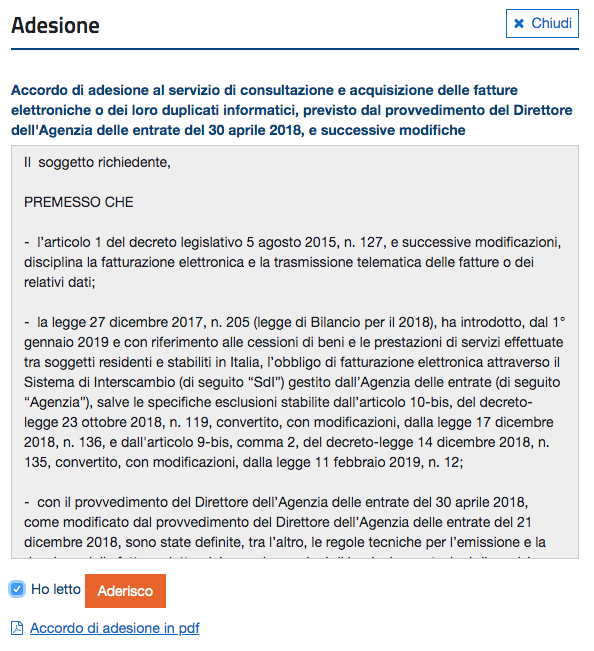
spuntare la casella “Ho letto” e cliccare sul pulsante “Aderisco”
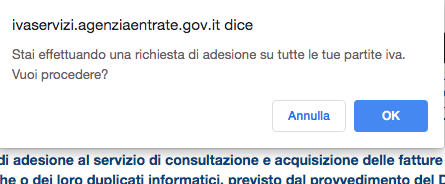
Compare un avviso relativo a “tutte le partite IVA”, da confermare (se un soggetto è titolare di più di una partita IVA non può effettuare un’adesione selettiva)
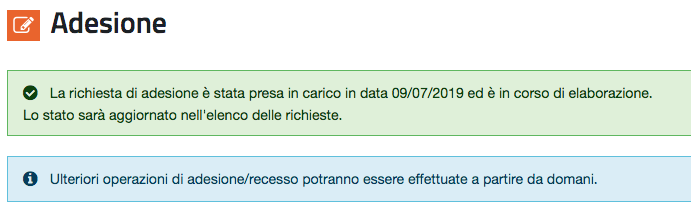
Se tutto è andato a buon fine, un messaggio su sfondo verde conferma che la richiesta è in elaborazione
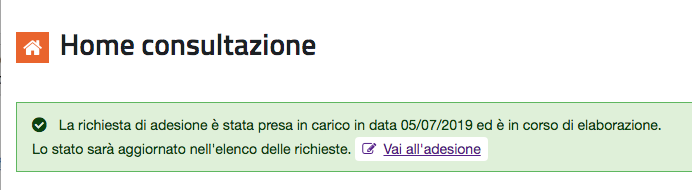
Nella Home consultazione compare quindi un avviso che conferma la presentazione e l’elaborazione dell’adesione
Il link “Vai all’adesione” porta ad una pagina dove compare il numero di protocollo della richiesta e lo stato. La richiesta può restare “In elaborazione” per alcuni giorni in cosnderazione dei tempi tecnici di attivazione del servizio.
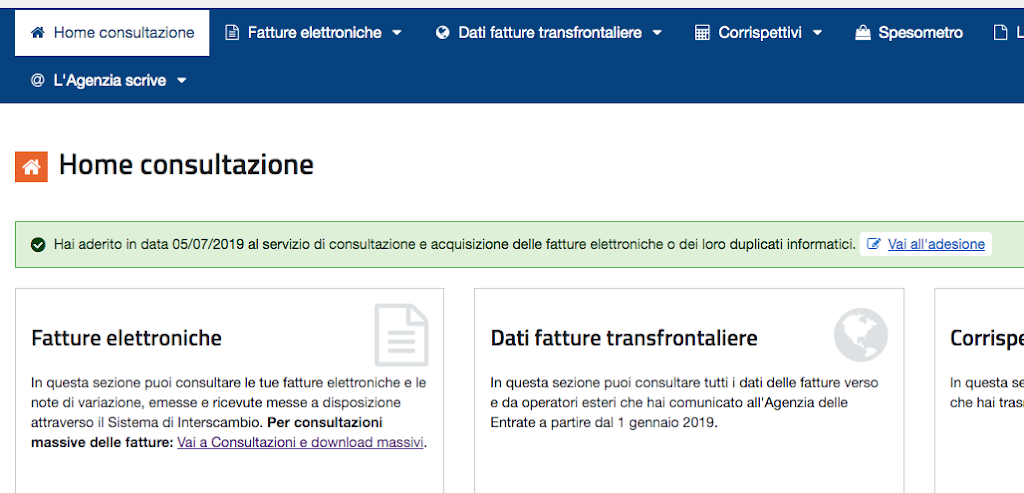
Per essere sicuri che il servizio di consultazione delle fatture elettroniche sia attivo e permetta di visualizzare e scaricare le fatture anche dopo i 60 giorni dall’emissione è sufficiente accedere alla sezione di consultazione delle fatture elettroniche sul portale dell’Agenzia delle Entrate:
Nella pagina “Home consultazione” compare un avviso su sfondo verde che riporta la data in cui è avvenuta l’adesione:
Per essere sicuri che il servizio di consultazione sia attivo e permetta di visualizzare e scaricare le fatture anche dopo i 60 giorni dall’emissione è sufficiente accedere alla sezione di consultazione delle fatture elettroniche sul portale dell’Agenzia delle Entrate:
Nella pagina “Home consultazione” compare un avviso su sfondo verde che riporta la data in cui è avvenuta l’adesione:
Conclusione
Visto che entrambi i servizi sono totalmente gratuiti, è consigliabile attivarli entrambi anche se utilizziamo un provider commerciale (es. Aruba, Infocert, Fatture in cloud) per la fatturazione elettronica. Una conservazione a norma di legge aggiuntiva non fa mai male e la possibilità di scaricare per due anni (invece che per 60 giorni) le fatture elettroniche è sicuramente comoda. Anche come backup, nel caso un cui negli anni vogliamo cambiare il provider commerciale inizialmente scelto.