venerdì 18 settembre 2026

Soci di Srl e INPS commercianti: la sentenza di Cassazione

Finalmente la Cassazione arriva a fare chiarezza sulla base imponibile previdenziale per i soci di Srl del terziario che lavorano in una Srl: gli utili prodotti dalla Srl ma accantonati a riserva non entrano nella base imponibile previdenziale del socio.

La sentenza di Cassazione 25377/2026 di ieri ha respinto il ricorso INPS confermando la sentenza della Corte d'Appello di Milano: non basta che la Srl abbia prodotto utili ma, affinché vi sia rilevanza contributiva, è necessario che siano imputati fiscalmente al socio e dichiarati ai fini IRPEF.

La vicenda è particolarmente interessante in quanto riguarda una socia unica e amministratrice unica di una Srl: la Cassazione censura le motivazioni avanziate dall'INPS, secondo cui la mancata distribuzione dipendeva da una scelta della persona e non avrebbe dovuto sottrarre somme alla contribuzione previdenziale.

La Cassazione rammenta l'art. 3-bis D.L. 384/1992, secondo cui "A decorrere dall'anno 1993, l'ammontare del contributo annuo dovuto per i soggetti di cui all'articolo 1 della legge 2 agosto 1990, n. 233, è rapportato alla totalità dei redditi d'impresa denunciati ai fini IRPEF per l'anno al quale i contributi stessi si riferiscono." (sottolineatura nostra). Di conseguenza, essendo le Srl soggetti di imposta autonomi rispetto ai soci, il reddito prodotto appartiene alla società, salvo ovviamente il caso di opzione per la trasparenza fiscale.

La conclusione riguarda la contribuzione eccedente il minimale, sono invece normalmente dovuti i contributi sul minimale, ossia le quattro quote fisse trimestrali che scadono a maggio, agosto, novembre e febbraio, così come è obbligatoria l'iscrizione alla gestione commercianti per il socio di Srl che presta la propria attività in modo abituale e prevalente.

L'onere della prova, conclude la Cassazione, spetta all'INPS: è l'ente che deve provare l'esistenza dei presupposti che determinano l'obbligo in capo al socio di dichiarare il reddito della società ai fini IRPEF. 

Su quest'ultimo aspetto sarebbe opportuno qualche chiarimento in quanto:
  • dopo la riforma introdotta dal comma 999 della Legge di Bilancio 2018, è venuto meno il diverso trattamento fiscale dei dividendi percepiti da persone fisiche derivanti da partecipazioni qualificate (in precedenza da dichiarare ai fini IRPEF) e non qualificate, istituendo in entrambi i casi la ritenuta alla fonte a titolo di imposta del 26%;
  • per le persone fisiche, i dividendi sono redditi di capitale, secondo quanto previsto dall'art. 44 lettera e TUIR, quindi ricadono in una categoria reddituale diversa da dai redditi di impresa che costituiscono la base imponibile dei contributi INPS.

venerdì 11 ottobre 2024

Conservazione sostitutiva

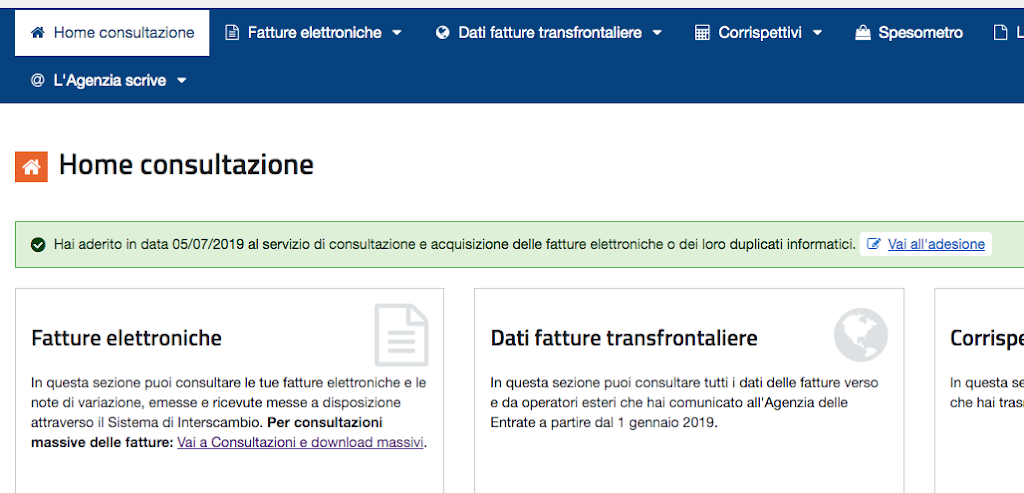
Rispetto a quanto scritto in questo post, a seguito della modifica del servizio AdE il servizio di consultazione risulta attivo di default, senza bisogno di alcuna azione da parte dell'utente. Ricordiamo che il servizio di consultazione conserva i dettagli delle fatture fino al 31 dicembre dell’anno successivo a quello di ricezione delle fatture da parte dello SdI, pertanto, se è consigliabile scaricarsi i file XML qualora si voglia avere evidenza dei dettagli delle fatture (es. prezzi singoli o descrizioni di riga).


La conservazione delle fatture elettroniche viene effettuata in modo automatico e gratuitamente da parte dello SdI, a patto di sottoscrivere uno specifico accordo di servizio. In assenza di attivazione esplicita, il servizio non viene attivato, anche se si utilizza il portale dell’Agenzia per emettere le fatture elettroniche.
Effettuato l’accesso al portale Fatture e corrispettivi, nella home page del portale selezionare la voce “Fatturazione elettronica e Conservazione”:


clicchiamo quindi su “Accedi alla sezione conservazione”:


e accettiamo le condizioni del servizio (il recupero retroattivo può avvenire dal 1° gennaio del secondo anno precedente quello di inserimento della richiesta, es. 1/1/2022 per le richieste di attivazione inserite nel 2024):

E clicchiamo sul pulsante "Aderisci al servizio"
Non occorre inviare manualmente le fatture in conservazione, in quanto il servizio dell’Agenzia delle Entrate prevede che:

“dal quel momento in poi tutte le fatture elettroniche (così come le note di variazione) emesse e ricevute attraverso il Sistema di Interscambio saranno portate automaticamente in conservazione elettronica


Conclusione

Dato che il servizio è gratuito, è consigliabile è consigliabile l'attivazione anche se si utilizza un provider commerciale (es. Aruba, Infocert, Fatture in cloud) per la fatturazione elettronica: una conservazione a norma di legge aggiuntiva non fa mai male.

domenica 12 maggio 2024

Cedolare secca e conduttore in regime di impresa

Con la sentenza di Cassazione 12395/2024 arriva una conclusione definitiva riguardo alla possibilità di applicare il regime della cedolare secca anche al caso in cui il conduttore opera in regime di impresa: secondo la Suprema Corte, dal momento che il locatore è l'unico soggetto che ha titolo per optare per il regime della cedolare, la natura del conduttore non assume rilevanza ai fini dell'esercizio dell'opzione.

Con questa sentenza viene definitivamente cassata l'interpretazione dell'Agenzia delle Entrate (circolare n. 26/E/2012), secondo cui il requisito dell'assenza di attività di impresa doveva verificarsi sia in capo al locatore che in capo al conduttore.

Sempre secondo la Cassazione, tale conclusione trova il proprio fondamento proprio nella norma istitutiva della cedolare secca: questa sostituisce l'IRPEF sui redditi fondiari di cui al Titolo I Capo II del TUIR; se la locazione costituisce invece attività di impresa del locatore, il reddito prodotto è reddito di impresa (Titolo I Capo VI del TUIR) rendendo inattuabile la sostituzione.

La sentenza di Cassazione, argomentata solo sulla base del diritto, risolve però anche un problema di fatto, dal momento che il locatore non dispone degli elementi per determinare il regime fiscale del conduttore nel quale ricade la locazione. Si pensi al caso di locazione a persona fisica imprenditore oppure ad ente non commerciale con attività commerciale non prevalente.

mercoledì 24 aprile 2024

Consultazione delle spese sanitarie sul Sistema TS

Con il Sistema Tessera Sanitaria gestito dalla Ragioneria Generale dello Stato non è più necessario conservare scrupolosamente scontrini e ricevute delle spese mediche per la dichiarazione dei redditi dal momento che (quasi) tutti i dati sono disponibili online sul portale del Sistema TS.

Per consultare e scaricare i propri dati è sufficiente collegarsi al portale del Sistema TS con le proprie credenziali CNS, SPID o CIE:


accedere all'area di consultazione delle spese sanitarie:


selezionare l'anno di interesse e premere il pulsante "Cerca":


Per visualizzare l'elenco completo delle spese presenti. 


Il pulsante "Scarica tutte le spese" permette di scaricare un file Excel con l'elenco delle spese, il modo di pagamento (tracciato / non tracciato), la natura e tutti gli altri dati utili per la compilazione della dichiarazione dei redditi.


Attenzione alla nota "Perché non trovo una spesa" e, in particolare, alle FAQ presenti sul portale del sistema TS
  • Quali sono i termini per la trasmissione dei dati di spesa sanitaria al Sistema TS?
  • Chi è tenuto all'invio dei dati?
Per le quali riportiamo di seguito un sunto delle risposte aggiornate alla data di pubblicazione di questo post:


Termini per la trasmissione dei dati di spesa 2023
  • I documenti di spesa pagati nel periodo 01/01/2023 - 30/06/2023 devono essere inviati entro il 30/09/2023 (le variazioni entro il giorno 06/10/2023);
  • I documenti di spesa pagati nel periodo 01/07/2023 - 31/12/2023 devono essere inviati entro il giorno 31/01/2024 (le variazioni entro il giorno 07/02/2024).
  • Per i VETERINARI la scadenza annuale degli invii è il 16 marzo 2024.

Termini per la trasmissione dei dati di spesa 2024:
  • I documenti di spesa pagati nel periodo 01/01/2024 - 30/06/2024 devono essere inviati entro il 30/09/2024 (le variazioni entro il giorno 07/10/2024);
  • I documenti di spesa pagati nel periodo 01/07/2024 - 31/12/2024 devono essere inviati entro il giorno 31/01/2025 (le variazioni entro il giorno 07/02/2025).
  • Per i VETERINARI la scadenza annuale degli invii è il 17 marzo 2025.

Soggetti tenuti all'invio dei dati
  • farmacie
  • strutture specialistiche pubbliche e private accreditate
  • iscritti all’ordine dei medici chirurghi e odontoiatri
  • strutture sanitarie e sociosanitarie autorizzate
  • strutture autorizzate alla vendita al dettaglio dei medicinali veterinari
  • parafarmacie
  • ottici
  • iscritti agli albi professionali degli psicologi
  • infermieri
  • ostetrici
  • medici veterinari
  • tecnici sanitari di radiologia medica
  • strutture della sanità militare
  • farmacia assistenziale dei mutilati e invalidi di guerra e del lavoro (ANMIG)
  • iscritti all’albo dei biologi
  • tecnici sanitari di laboratorio biomedico
  • tecnici audiometristi
  • tecnici audioprotesista
  • tecnici ortopedico
  • dietisti
  • tecnici di neurofisiopatologia
  • tecnici fisiopatologia cardiocircolatoria e perfusione cardiovascolare
  • igienista dentale
  • fisioterapisti
  • logopedisti
  • podologi
  • ortottisti e assistenti di oftalmologia
  • terapisi della neuro e psicomotricità dell’età evolutiva
  • podologi della riabilitazione psichiatrica
  • terapisti occupazionali
  • educatore professionali
  • podologi della prevenzione nell’ambiente e nei luoghi di lavoro
  • assistenti sanitari

martedì 2 gennaio 2024

Nuovi limiti per micro e piccole imprese

La direttiva 2775/2023 entrata in vigore il 24 dicembre 2023 ha rivisto al rialzo i limiti di ricavi e attivo patrimoniale per la classificazione delle micro, piccole e medie imprese, in relazione al tasso di inflazione rilevato da Eurostat per il decennio 2013 / 2023. I nuovi limiti sono:

per le microimprese

  • ricavi fino a 900 mila euro (in precedenza fino a 700 mila euro)
  • totale attivo fino a 450 mila euro (in precedenza fino a 350 mila euro)

per le piccole imprese

  • ricavi fino a 10 milioni di euro (in precedenza fino a 8 milioni di euro)
  • totale attivo fino a 5 milioni di euro (in precedenza fino a 4 milioni di euro)

per le medie imprese (categoria non recepita nell'ordinamento italiano)

  • ricavi fino a 15 milioni di euro (in precedenza fino a 12 milioni di euro)
  • totale attivo fino a  7,5 milioni di euro (in precedenza fino a 6 milioni di euro)

I limiti si applicano ai bilanci relativi agli esercizi che hanno inizio il 1° gennaio 2024 o in data successiva, tuttavia gli Stati membri possono consentire alle imprese di applicare le nuove norme anche per gli esercizi iniziati a partire dal 1° gennaio 2023.

Avvicinandosi la scadenza del deposito dei bilanci 2023, si spera in una rapida emanazione della norma nazionale che fissa la decorrenza dei nuovi limiti.

mercoledì 27 dicembre 2023

Come cambierà il regime forfetario dal 2024


Il 2024 porterà alcune modifiche al regime forfetario, una già nota da tempo e altre che dovrebbero essere introdotte dalla Legge Finanziaria 2024, la cui approvazione è prevista per venerdì 29.

Fattura elettronica per tutti


Come previsto dalle norme entrate in vigore a maggio 2022, dal 1° gennaio 2024 anche i forfetari "sotto soglia" avranno l'obbligo di emettere fattura esclusivamente in formato elettronico. Al tema avevamo già dedicato i post su come configurare il servizio sul portale AdE, su come emettere fattura elettronica tramite tale portale e su come verificare il corretto recapito delle fatture.

Soppressione della CU


La prima novità contenuta nelle bozze della Legge Finanziaria 2024 è la soppressione della Certificazione Unica per i percettori di compensi che applicano il regime forfetario ed è una diretta conseguenza dell'obbligo generalizzato di fattura elettronica. Per gli adempimenti fiscali i forfetari dovranno pertanto tenere nota delle date di incasso delle fatture, non essendovi più un documento fiscale da cui desumere le somme incassate nel corso dell'anno.

Limite dimensionale calcolato sul volume d'affari


Per evitare la violazione delle regole europee in materia di IVA, il limite di 85.000 euro per poter applicare il regime forfetario non farà più riferimento agli incassi dell'anno precedente bensì al volume d'affari, ossia al totale dei corrispettivi per cui viene emessa fattura nel corso dell'anno solare. Il riferimento al "volume d'affari" lascia presumere che anche il contributo integrativo delle Casse professionali concorra al limite per l'applicazione del regime forfetario, essendo una voce che concorre alla sua formazione.

sabato 9 dicembre 2023

Titolare effettivo: stop del TAR Lazio

Tutto sospeso per l'obbligo di comunicazione del titolare effettivo dopo l'ordinanza cautelare del TAR Lazio.

La scadenza per la comunicazione al Registro Imprese, che avrebbe dovuto essere l'11 dicembre, viene travolta dall'ordinanza 8083/2023 della Sezione Quarta, che sospende l'adempimento fino al 27 marzo 2024, quando si terrà l'udienza pubblica per la trattazione nel merito del ricorso presentato da alcune fiduciarie.

Motivi del ricorso, tutt'altro che di poco conto, sono l'assenza di una normativa uniforme a livello di Unione Europea e indicazioni difformi da parte del ministero delle Imprese e del Made in Italy e Unioncamere su come individuare il titolare effettivo nel caso dei mandati fiduciari.

Sotto il primo aspetto - esperienza personale di chi scrive - il titolare effettivo di una società italiana controllata da una società francese risulta differente a seconda che si applicassero le regole italiane o quelle francesi (!).

Sotto il secondo aspetto, non è possibile, in caso di mandato fiduciario, specificare se si tratta mandato fiduciario germanistico oppure di mandato fiduciario romanistico. E, al di là dei termini tecnici, anche qui siamo di fronte ad un aspetto fondamentale: nel mandato germanistico il fiduciario deve eseguire alla lettera gli ordini impartiti dal fiduciante; nel mandato romanistico il fiduciario ha tutti i poteri di gestione con il solo vincolo di perseguire lo scopi indicati dal mandante. Peccato solo che nel registro dei titolari effettivi non fosse possibile indicare questa fondamentale differenza nel soggetto che controlla l'impresa.